En un escenario global marcado por la reconfiguración de las reglas tributarias y la búsqueda de ingresos por parte de las grandes economías, Panamá enfrenta el desafío de consolidar su reputación internacional sin perder su atractivo para los negocios.
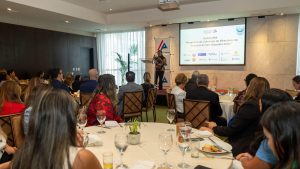
Ese fue el eje central de la primera jornada del III Congreso de Tributación Internacional, organizado por la International Fiscal Association (IFA Panamá), cuyo presidente, inaugurado por Gerardo Herrera-Martínez, presidente de IFA Panamá, bajo la consigna «Honramos el legado, inspiramos el futuro».
El presidente de IFA Panamá destacó la importancia de promover encuentros como el III Congreso de Tributación Internacional, donde los sectores público, privado y la Academia debatan temas importantes sobre el destino de la política tributaria panameña.
“Hoy asumimos el compromiso de continuar fortaleciendo esa visión, conscientes de que las instituciones se construyen con el esfuerzo de muchos y se proyectan hacia futuro con la responsabilidad de quienes reciben ese legado”, dijo.
Durante su intervención inicial, el ministro de Relaciones Exteriores, Javier Martínez-Acha, afirmó que la transparencia no debilita la competitividad fiscal, sino que la sustenta. «No se trata de competir menos, se trata de competir mejor», sostuvo el canciller, al señalar que los inversionistas actuales priorizan la estabilidad política, la seguridad jurídica, el talento humano y la institucionalidad por encima de las ventajas puramente impositivas.
Martínez-Acha destacó como un hito diplomático y técnico la salida de Panamá en octubre del Anexo I de la lista de jurisdicciones no cooperadoras de la Unión Europea, aunque advirtió que el país permanece en el Anexo II, sujeto al seguimiento de compromisos y a una evaluación pendiente del Foro Global.
En ese camino, resaltó la aprobación de la Ley 526 sobre sustancia económica —aplicable a ciertas rentas pasivas extranjeras desde el período fiscal 2027—, la entrada en vigor del acuerdo de intercambio de información con Ecuador y la creación de una comisión de alto nivel para coordinar el acercamiento a la OCDE.
Por su parte, el académico Jay Rosengard analizó las tensiones geopolíticas que enfrentan los Pilares 1 y 2 de la OCDE/G20 —incluido el impuesto mínimo global del 15 %— y recomendó a países como Panamá calibrar con rigor técnico su respuesta para no comprometer zonas de inversión como la Zona Libre de Colón ni incurrir en costos administrativos desproporcionados.
Situación de Europa, una oportunidad para Panamá
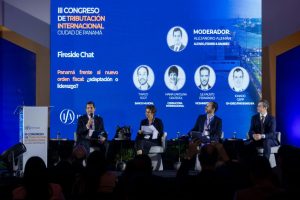
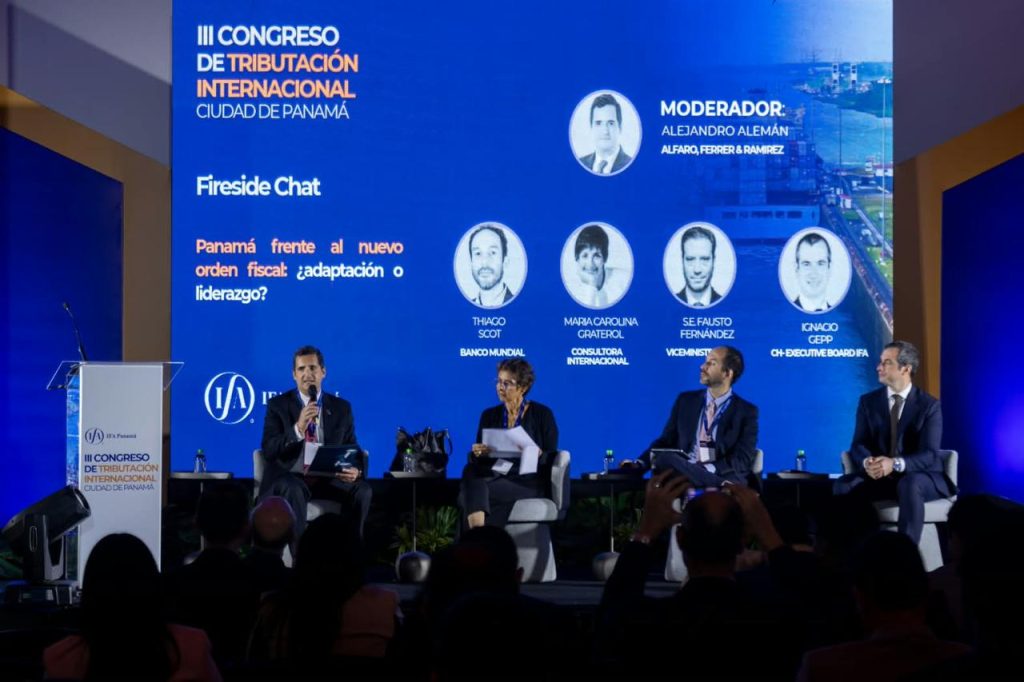
¿Debe Panamá limitarse a adaptarse a las exigencias tributarias internacionales o puede asumir un rol de liderazgo pragmático en la región? Esa interrogante articuló el panel Fireside Chat: Panamá frente al nuevo orden fiscal: ¿adaptación o liderazgo?, moderado por Alejandro Alemán, con la participación de María Carolina Graterol, Ignacio Gepp y Thiago Scot, representante del Banco Mundial.
Durante el diálogo, Graterol explicó que buena parte del impulso detrás de las nuevas normas fiscales globales responde a las urgencias recaudatorias de economías europeas con altos niveles de deuda pública y bajo crecimiento.
Sin embargo, advirtió que ese mismo contexto abre una ventana de oportunidad para que Panamá capte capitales e inversionistas que buscan alternativas estables en América Latina.
Los panelistas coincidieron en que, si bien existe un consenso global sobre la transparencia y el intercambio de información, persisten fuertes fricciones geopolíticas cuando se intenta reasignar potestades tributarias entre países.
Frente a ello, plantearon que Panamá puede diferenciarse combinando el cumplimiento efectivo de reglas como la sustancia económica con una reinvención de su entorno de negocios, tomando como referencia experiencias como la de Singapur.
Asimismo, a partir de la visión corporativa y de estudios del Banco Mundial, se subrayó que las multinacionales deciden sus inversiones según la rentabilidad operativa, la infraestructura y la seguridad jurídica, más que por un cálculo aislado de impuestos.
Finalmente, Ignacio Gepp alertó sobre el riesgo de Panamá de importar regulaciones excesivamente complejas sin medir la capacidad presupuestaria y operativa de la administración tributaria local ni descuidar la formalidad de la economía interna.